Ποια κάρτα RFID είναι κατάλληλη για προγράμματα επιβράβευσης;
May 28, 2026 7 ΣχόλιαΑν ρωτήσετε δέκα αγοραστές λιανικής ποια είναι η καλύτερη κάρτα RFID για κάρτες πιστότητας, πιθανότατα θα πάρετε δέκα απαντήσεις που όλες ακούγονται λογικές για ένα-δύο λεπτά. Μια αλυσίδα σούπερ μάρκετ μπορεί να πει ότι το κόστος είναι το παν, επειδή εκδίδει κάρτες σε τεράστιους όγκους. Ένα επωνυμία καλλυντικών μπορεί να ενδιαφέρεται περισσότερο για την εμπειρία του πελάτη και την υψηλής ποιότητας αίσθηση του επωνυμία. Μια αλυσίδα καφέ μπορεί να θέλει μια κάρτα που λειτουργεί με προωθητικές ενέργειες μέσω app και ανέπαφη χρήση τηλεφώνου. Ένας έμπορος καυσίμων μπορεί να ενδιαφέρεται για γρήγορη αναγνώριση στο σημείο πώλησης και ανθεκτική καθημερινή χρήση. Γι' αυτό αυτή η ερώτηση αξίζει μια πραγματική απάντηση αντί για μια αόριστη.
Η καλύτερη κάρτα RFID για κάρτες πιστότητας δεν είναι ένα καθολικό προϊόν. Εξαρτάται από το τι πρέπει πραγματικά να κάνει η κάρτα πιστότητας. Αν η κάρτα απλώς αναγνωρίζει τον πελάτη και συνδέεται με έναν λογαριασμό πόντων, τότε η καλύτερη επιλογή μπορεί να είναι πολύ διαφορετική από τη σωστή επιλογή για μια κάρτα που διαχειρίζεται επίσης προπληρωμένο υπόλοιπο, πρόσβαση σε επίπεδο VIP, εκδηλώσεις αποκλειστικά για μέλη ή διασυνδεδεμένη ψηφιακή δέσμευση μεταξύ καταστημάτων. Με άλλα λόγια, η καλύτερη κάρτα πιστότητας RFID είναι αυτή που ταιριάζει με τη διαδρομή του πελάτη, τη ροή εργασίας του καταστήματος, τη θέση του επωνυμία και το τεχνικό μέλλον του προγράμματος.
Γιατί το NFC γίνεται συχνά η καλύτερη κάρτα RFID για κάρτες πιστότητας
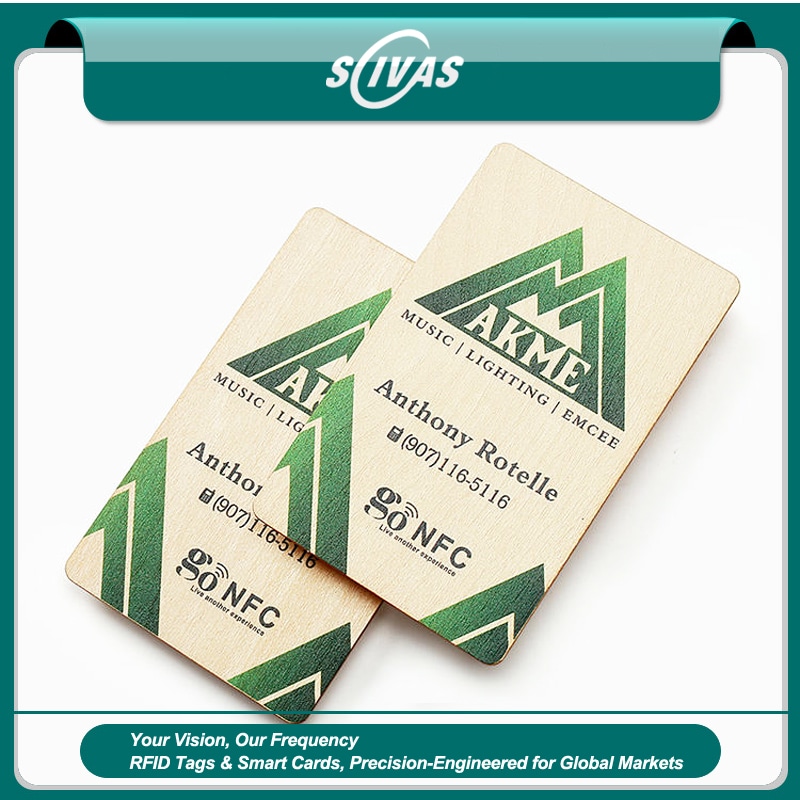
Ωστόσο, οι αγοραστές συνήθως θέλουν μια πρακτική απάντηση, όχι μια φιλοσοφική. Ορίστε λοιπόν. Για τα περισσότερα σύγχρονα προγράμματα πιστότητας, η καλύτερη κάρτα RFID είναι συνήθως μια κάρτα NFC 13.56 MHz, επειδή εξισορροπεί την ευκολία, το κόστος, την ευελιξία προβολή επωνυμίας και την ψηφιακή αλληλεπίδραση καλύτερα από τις περισσότερες εναλλακτικές. Μια κάρτα πιστότητας NFC μπορεί να λειτουργήσει στο σημείο πώλησης, να συνδεθεί με smartphones, να υποστηρίξει δέσμευση χωρίς app και να βοηθήσει τα επωνυμίες να γεφυρώσουν τις φυσικές επισκέψεις με τις ψηφιακές καμπάνιες. Αν η κάρτα πιστότητας είναι πιο σύνθετη και περιλαμβάνει επίσης αποθηκευμένη αξία, εσωτερική πληρωμή, έλεγχο πρόσβασης ή προνόμια υψηλής ποιότητας μέλους, τότε μια ασφαλέστερη πλατφόρμα έξυπνης κάρτας όπως η MIFARE DESFire γίνεται συχνά η καλύτερη επιλογή. Παλαιότερες κάρτες χαμηλής συχνότητας μπορεί να υπάρχουν ακόμη σε παλαιότερα συστήματα, αλλά σπάνια αποτελούν την καλύτερη μακροπρόθεσμη απάντηση για ένα νέο πρόγραμμα καρτών πιστότητας.
Αυτή η διάκριση έχει σημασία επειδή οι κάρτες πιστότητας έχουν αλλάξει. Χρόνια πριν, πολλά επωνυμίες τις αντιμετώπιζαν σαν απλούς αναγνωριστικούς κωδικούς έκπτωσης. Σήμερα, οι αγοραστές αναζητούν όρους όπως κάρτα πιστότητας RFID, κάρτα πιστότητας NFC, προσαρμοσμένες κάρτες πιστότητας με chip, ανέπαφη κάρτα πιστότητας, έξυπνη κάρτα πιστότητας, Κάρτες RFID για προγράμματα πιστότητας ή προμηθευτής καρτών πιστότητας RFID, επειδή θέλουν κάτι περισσότερο από μια πλαστική κάρτα με έναν αριθμό μέλους. Θέλουν κάτι που μπορεί να υποστηρίξει επαναλαμβανόμενες αγορές, να βελτιώσει τη ροή του ταμείου, να ενθαρρύνει την υιοθέτηση app, να παρακολουθεί τις προτιμήσεις των πελατών, να ενεργοποιεί εξατομικευμένες καμπάνιες και μερικές φορές ακόμη και να συνδέεται με ανταμοιβές, συστάσεις και προπληρωμένη πίστωση. Μόλις η κάρτα αρχίσει να κάνει όλα αυτά, η επιλογή της σωστής κάρτας RFID παύει να είναι απόφαση εκτύπωσης και γίνεται επιχειρηματική απόφαση.
Το πρώτο πράγμα που πρέπει να κατανοήσουν οι αγοραστές είναι ότι μια κάρτα πιστότητας δεν είναι το ίδιο με μια κάρτα πρόσβασης. Αυτό ακούγεται προφανές, αλλά πολλές εταιρείες εξακολουθούν να προσεγγίζουν το έργο με νοοτροπία ελέγχου πρόσβασης. Ανησυχούν υπερβολικά για το πιο προηγμένο chip και όχι αρκετά για το πώς θα χρησιμοποιήσει πραγματικά ο πελάτης την κάρτα. Στα περισσότερα προγράμματα πιστότητας, η ευκολία έχει μεγαλύτερη σημασία από την τεχνική επίδειξη. Αν η κάρτα είναι δύσκολη στη σάρωση, πολύ ακριβή για έκδοση, πολύ περίπλοκη για το προσωπικό του καταστήματος ή αποσυνδεδεμένη από την ψηφιακή πλευρά του επωνυμία, δεν θα έχει σημασία πόσο εξελιγμένο ακούγεται το chip στην παρουσίαση πωλήσεων.
Μια αλυσίδα υψηλής ποιότητας αρτοποιείων στη South Korea το έμαθε αυτό κατά τη διάρκεια μιας ανανέωσης του επωνυμία. Το αρχικό πρόγραμμα πιστότητας χρησιμοποιούσε εκτυπωμένες κάρτες barcode. Λειτουργούσαν, τεχνικά μιλώντας, αλλά το προσωπικό έπρεπε να τις τοποθετεί προσεκτικά, οι κάρτες γρατσουνίζονταν εύκολα και οι πελάτες σπάνια ένιωθαν οποιαδήποτε συναισθηματική σύνδεση με το πρόγραμμα. Όταν η εταιρεία πέρασε σε κάρτες πιστότητας NFC, ο στόχος δεν ήταν να φαίνεται φουτουριστική. Ο στόχος ήταν να κάνει το πρόγραμμα να φαίνεται πιο εύκολο και πιο σύγχρονο. Οι πελάτες μπορούσαν να κάνουν άγγιγμα στο ταμείο και η ίδια κάρτα μπορούσε να τους οδηγήσει σε εποχιακές ανταμοιβές και σελίδες καμπανιών στο τηλέφωνό τους. Η χρήση της κάρτας αυξήθηκε όχι επειδή η τεχνολογία ήταν εντυπωσιακή, αλλά επειδή ταίριαζε καλύτερα με τη συμπεριφορά του πελάτη.
Αυτός είναι ένας λόγος που το NFC ξεχωρίζει σε εφαρμογές πιστότητας. Μια τυπική κάρτα πιστότητας RFID μπορεί να βοηθήσει στη γρήγορη αναγνώριση, αλλά μια κάρτα πιστότητας NFC μπορεί επίσης να δημιουργήσει μια χρήσιμη γέφυρα μεταξύ του φυσικού καταστήματος και του τηλεφώνου του πελάτη. Αυτό την καθιστά ιδιαίτερα ελκυστική για καφέ, επωνυμίες καλλυντικών, βιβλιοπωλεία, καταστήματα lifestyle, αλυσίδες εστίασης, boutique καταστήματα και επιχειρήσεις με πολλά υποκαταστήματα που θέλουν το πρόγραμμα πιστότητάς τους να φαίνεται συνδεδεμένο και όχι στατικό.
Ένας έμπορος καλλυντικών στη Γαλλία αξιοποίησε πολύ καλά αυτή την ιδέα. Η παλιά κάρτα πιστότητας ενεργοποιούσε τη συλλογή πόντων μόνο στο ταμείο και οι περισσότεροι πελάτες ξεχνούσαν ότι είχαν κάρτα. Η νέα κάρτα πιστότητας NFC εξακολουθούσε να λειτουργεί για αναγνώριση στο POS, αλλά οι πελάτες μπορούσαν επίσης να κάνουν άγγιγμα με το τηλέφωνό τους για να δουν τρέχουσες προσφορές, προνόμια επιπέδου μέλους και προεπισκοπήσεις νέων προϊόντων. Η κάρτα έγινε ξαφνικά μέρος της συζήτησης του επωνυμία αντί για ένα απλό κουπόνι έκπτωσης. Σε αυτό το πλαίσιο, το NFC ήταν η καλύτερη επιλογή κάρτας RFID, επειδή η κάρτα δεν ήταν μόνο εργαλείο συναλλαγής. Ήταν επίσης ένα ήπιο σημείο ψηφιακού μάρκετινγκ.
Όταν η απλή αναγνώριση HF αρκεί
Ωστόσο, δεν χρειάζονται όλα τα προγράμματα πιστότητας αλληλεπίδραση με το τηλέφωνο. Ορισμένες αλυσίδες θέλουν κυρίως γρήγορη αναγνώριση λογαριασμού, καθαρή σύνδεση CRM και χαμηλό κόστος κάρτας σε κλίμακα. Σε αυτές τις περιπτώσεις, η καλύτερη κάρτα RFID μπορεί να είναι ακόμη μια κάρτα HF 13.56 MHz, αλλά η λογική πίσω από την κάρτα είναι απλούστερη. Αν διαχειρίζεστε μια αλυσίδα παντοπωλείων, έναν όμιλο φαρμακείων ή ένα πρόγραμμα μαζικής λιανικής με εκατομμύρια συναλλαγές, η αξιοπιστία, τα οικονομικά στοιχεία ανά μονάδα και η εύκολη χρήση στην πρώτη γραμμή μπορεί να έχουν μεγαλύτερη σημασία από τις επιπλέον ψηφιακές λειτουργίες.
Ένας περιφερειακός όμιλος σούπερ μάρκετ στο Μεξικό αντιμετώπισε αυτό το ζήτημα κατά τον επανασχεδιασμό ενός προγράμματος πόντων. Η διοικητική ομάδα λάτρευε την ιδέα μιας εξαιρετικά διαδραστικής έξυπνης κάρτας, αλλά οι λειτουργίες των καταστημάτων αντιστάθηκαν. Οι ταμίες χρειάζονταν γρήγορες σαρώσεις, απλές διαδικασίες έκδοσης και αντικατάστασης και σχεδόν καθόλου πρόσθετη εκπαίδευση. Οι πελάτες ήθελαν πόντους, προσφορές τιμών και περιστασιακές προσφορές για κορυφαία μέλη. Δεν χρειάζονταν μια τεχνικά περίπλοκη κάρτα. Η αλυσίδα επέλεξε μια πρακτική πλατφόρμα κάρτας πιστότητας HF που υποστήριζε ανέπαφη αναγνώριση και σταθερή σύνδεση CRM χωρίς περιττή πολυπλοκότητα. Αυτή ήταν η σωστή απόφαση, επειδή η πραγματική αξία του προγράμματος προερχόταν από την ταχύτητα στο ταμείο και τη συνέπεια των καμπανιών, όχι από τη συσσώρευση λειτουργιών στην κάρτα.
Εδώ κάνουν λάθος πολλοί αγοραστές. Ακούν τη φράση καλύτερη κάρτα RFID για κάρτες πιστότητας και υποθέτουν ότι η καλύτερη επιλογή πρέπει να είναι η ασφαλέστερη ή η πιο προηγμένη διαθέσιμη. Αυτό δεν είναι απαραίτητα αληθές. Για ένα τυπικό πρόγραμμα πιστότητας λιανικής, μια ακριβή πολυεφαρμογική ασφαλής έξυπνη κάρτα μπορεί να είναι υπερβολή. Αλλά υπάρχουν επίσης προγράμματα πιστότητας όπου η ασφάλεια και ο διαχωρισμός εφαρμογών έχουν πολύ μεγαλύτερη σημασία από ό,τι περιμένουν αρχικά οι αγοραστές.
Όταν οι ασφαλείς έξυπνες κάρτες γίνονται καλύτερη επιλογή
Πάρτε για παράδειγμα προγράμματα που συνδυάζουν την πιστότητα με αποθηκευμένη αξία, εσωτερική πληρωμή, αποκλειστικές υπηρεσίες ή πρόσβαση υψηλής ποιότητας μελών. Σε αυτά τα περιβάλλοντα, η κάρτα πιστότητας δεν συλλέγει πλέον μόνο πόντους. Μπορεί να αντιπροσωπεύει χρήματα, κύρος, προνόμια ή δικαιώματα υπηρεσιών. Μόλις συμβεί αυτό, μια ασφαλέστερη πλατφόρμα όπως η MIFARE DESFire γίνεται συχνά ισχυρότερη απάντηση.
Ένα πρόγραμμα πιστότητας ιδιωτικού εμπορικού κέντρου στα ΗΑΕ το ανακάλυψε αυτό κατά τη διάρκεια μιας αναβάθμισης σε όλους τους ενοίκους. Στην αρχή, το σχέδιο ήταν απλό. Οι επισκέπτες θα χρησιμοποιούσαν μια κάρτα για να συλλέγουν πόντους σε καταστήματα μόδας, εστίασης και ψυχαγωγίας. Αλλά στη συνέχεια το κέντρο πρόσθεσε παροχές valet, πρόσβαση σε υψηλής ποιότητας lounge, πληρωμένες συνεδρίες παιδικού λέσχη και αποθηκευμένες προσφορές συνδεδεμένες με το επίπεδο μέλους. Η κάρτα γινόταν κάτι περισσότερο από ένα βασικό αναγνωριστικό πιστότητας. Μετατρεπόταν σε διαπιστευτήριο ενός οικοσυστήματος αγορών. Το εμπορικό κέντρο άλλαξε σε μια πιο ικανή δομή έξυπνης κάρτας, επειδή το πρόγραμμα είχε ξεπεράσει τη συσσώρευση πόντων. Σε αυτή την περίπτωση, η DESFire είχε νόημα όχι επειδή το κέντρο ήθελε να καυχηθεί για το chip, αλλά επειδή το πρόγραμμα πιστότητας είχε γίνει λειτουργικά πιο σύνθετο.
Αυτή είναι η πραγματική διαχωριστική γραμμή. Αν η κάρτα πιστότητας αφορά κυρίως την αναγνώριση του πελάτη και τη σύνδεση με έναν λογαριασμό backend, το NFC ή μια άλλη πρακτική επιλογή HF είναι συχνά η καλύτερη κάρτα RFID. Αν η κάρτα πιστότητας διαχειρίζεται επίσης ασφαλή αξία, ελεγχόμενα προνόμια ή πολλαπλά επίπεδα υπηρεσιών, τότε μια έξυπνη κάρτα υψηλότερης ασφάλειας αρχίζει να φαίνεται πολύ πιο λογική.
Μια boutique έννοια fitness-και-λιανική στην Καλιφόρνια αντιμετώπισε ακριβώς αυτή τη μετάβαση. Ξεκίνησε με μια τυπική κάρτα πιστότητας για πιστώσεις ροφημάτων και αγορές προϊόντων περιποίησης δέρματος στα café του studio. Με τον χρόνο, το επωνυμία πρόσθεσε υψηλής ποιότητας lockers, παράθυρα προτεραιότητας κρατήσεων και εκδηλώσεις περιορισμένων μελών. Ξαφνικά η κάρτα δεν αφορούσε πλέον μόνο πόντους. Ήταν επίσης συνδεδεμένη με λογική πρόσβασης και προνόμια χρέωσης. Η εταιρεία εγκατέλειψε μια ελαφρύτερη στρατηγική κάρτας και υιοθέτησε μια πιο δομημένη πλατφόρμα έξυπνης κάρτας. Το ενδιαφέρον ήταν ότι το επωνυμία δεν είχε σχεδιάσει να το κάνει αυτό στην αρχή. Το πρόγραμμα πιστότητας εξελίχθηκε και η κάρτα έπρεπε να εξελιχθεί μαζί του.
Η μελλοντική ανάπτυξη αλλάζει την απόφαση για την κάρτα
Γι' αυτό η μελλοντική ανάπτυξη έχει τόσο μεγάλη σημασία. Η καλύτερη κάρτα πιστότητας RFID δεν είναι μόνο αυτή που λειτουργεί σήμερα. Είναι αυτή που εξακολουθεί να έχει νόημα όταν η ομάδα μάρκετινγκ θέλει αλληλεπίδραση μέσω app του χρόνου, η ομάδα λειτουργιών θέλει ταχύτερη αναγνώριση στο POS και ο διευθυντής επωνυμία θέλει μια πιο υψηλής ποιότητας εμπειρία πελάτη. Πολλές επιχειρήσεις αγοράζουν μια κάρτα για τις τρέχουσες ανάγκες και αγνοούν το πώς τα προγράμματα πιστότητας επεκτείνονται φυσικά μόλις αρχίσουν να παράγουν χρήσιμα δεδομένα πελατών.
Μια αλυσίδα βιβλιοπωλείων στην Ιαπωνία το έμαθε αυτό αφού λάνσαρε ένα πολύ απλό πρόγραμμα πιστότητας RFID συνδεδεμένο με αγορές και προσκλήσεις σε εκδηλώσεις. Η κάρτα απέδωσε αρκετά καλά τον πρώτο χρόνο, αλλά στη συνέχεια η εταιρεία ήθελε να τη συνδέσει με εκδηλώσεις υπογραφής βιβλίων, προεπισκοπήσεις για μέλη, ανταμοιβές café και αναγνώριση λογαριασμού online. Επειδή είχε επιλέξει νωρίς μια δομή κάρτας φιλική προς NFC, η επέκταση φάνηκε διαχειρίσιμη. Το επωνυμία δεν χρειάστηκε να ξαναχτίσει το πρόγραμμα από την αρχή. Αυτό είναι ένα διακριτικό αλλά σημαντικό πλεονέκτημα της επιλογής της σωστής οικογένειας καρτών από την αρχή.
Η αίσθηση του επωνυμία και η φυσική αντοχή έχουν σημασία
Ένα άλλο ζήτημα που συχνά παραβλέπουν οι αγοραστές είναι η αίσθηση του επωνυμία. Μια κάρτα πιστότητας δεν είναι απλώς ένα τεχνικό αντικείμενο. Είναι μέρος της φυσικής εμπειρίας του πελάτη με το επωνυμία. Μια κάρτα χαμηλού κόστους που γρατσουνίζεται εύκολα, φαίνεται εύθραυστη ή δείχνει γενική μπορεί να αποδυναμώσει τη συναισθηματική αξία του προγράμματος. Αυτό έχει ιδιαίτερη σημασία σε επωνυμίες καλλυντικών, μόδας, κρασιού, υψηλής ποιότητας τροφίμων, boutique λιανικής και lifestyle, όπου η κάρτα προορίζεται να λειτουργεί ως σύμβολο μέλους όσο και ως εργαλείο συναλλαγής.
Ένας έμπορος πολυτελούς τσαγιού στη Σιγκαπούρη το ανακάλυψε αυτό αφού αντικατέστησε την κομψή παλιά κάρτα μέλους σε στυλ χαρτιού με μια τεχνικά λειτουργική αλλά οπτικά βαρετή πλαστική κάρτα RFID. Η νέα κάρτα σαρωνόταν καλύτερα, αλλά οι πελάτες δεν ενθουσιάστηκαν με αυτήν. Φαινόταν φθηνή και το επωνυμία παρατήρησε ότι πολλοί πελάτες την άφηναν στο σπίτι. Η επόμενη έκδοση χρησιμοποίησε καλύτερο φινίρισμα κάρτας, καθαρότερο σχεδιασμό και αφήγηση συνδεδεμένη με NFC σχετικά με την προέλευση των προϊόντων και τα προνόμια γευσιγνωσίας. Τα ποσοστά που οι πελάτες κρατούσαν την κάρτα μαζί τους βελτιώθηκαν, επειδή η κάρτα πιστότητας ένιωθαν επιτέλους ότι άξιζε να την κρατήσουν. Το δίδαγμα ήταν απλό: η καλύτερη κάρτα πιστότητας δεν είναι μόνο η πιο τεχνικά αποδοτική. Είναι αυτή που οι πελάτες είναι πραγματικά πρόθυμοι να χρησιμοποιήσουν.
Η αντοχή της κάρτας έχει επίσης σημασία, ειδικά σε προγράμματα με υψηλή συχνότητα επισκέψεων. Οι αλυσίδες καφέ, τα καταστήματα ευκολίας, τα προγράμματα καυσίμων και οι επιχειρήσεις καθημερινής εξυπηρέτησης υποβάλλουν τις κάρτες σε συνεχή χρήση. Η τριβή στο πορτοφόλι, τα κλειδιά, η θερμότητα, το λύγισμα και η χρήση από την πλευρά του ταμία αθροίζονται. Μια κάρτα που φαίνεται εντάξει σε ένα δείγμα μπορεί να φθαρεί γρήγορα στην καθημερινή ζωή της λιανικής.
Ένα δίκτυο πρατηρίων καυσίμων στην Ισπανία το έμαθε αυτό κατά τη διάρκεια μιας κυκλοφορίας προγράμματος πιστότητας για στόλους και καταναλωτές. Οι κάρτες καταναλωτών χρησιμοποιούνταν συνεχώς στα πρατήρια, στα ταμεία ευκολίας και στα πλυντήρια αυτοκινήτων. Οι αρχικές κάρτες χαμηλού κόστους λειτουργούσαν στην αρχή, αλλά οι αντικαταστάσεις αυξήθηκαν λόγω φθοράς στα άκρα και ζημιάς στην επιφάνεια. Το δίκτυο άλλαξε την κατασκευή κάρτας και βελτίωσε την αντοχή της εκτύπωσης και το πρόβλημα μειώθηκε γρήγορα. Το chip δεν ήταν ποτέ το μόνο σημείο απόφασης. Η φυσική διάρκεια ζωής της κάρτας είχε εξίσου μεγάλη σημασία.
Φυσικές κάρτες, πιστότητα μέσω κινητού και ροές εργασίας καταστημάτων
Υπάρχει επίσης το ερώτημα αν κάθε πελάτης πιστότητας χρειάζεται ακόμη και φυσική κάρτα. Σε ορισμένους κλάδους, η πιστότητα μέσω κινητού λειτουργεί αρκετά καλά από μόνη της. Αλλά αυτό δεν καθιστά τις φυσικές κάρτες πιστότητας RFID παρωχημένες. Στην πραγματικότητα, σε πολλούς τομείς εξακολουθούν να προσφέρουν πλεονεκτήματα. Διανέμονται εύκολα στο ταμείο, λειτουργούν για πελάτες που δεν θέλουν άλλο app, δημιουργούν ένα απτό αντικείμενο του επωνυμία και μπορούν ακόμη να συνδεθούν με ψηφιακές ροές μέσω NFC. Για πολλές επιχειρήσεις, μια φυσική ανέπαφη κάρτα πιστότητας είναι ένα έξυπνο μέσο μεταξύ της παραδοσιακής πλαστικής κάρτας και της πιστότητας μόνο μέσω app.
Ένα franchise καφέ στο Ηνωμένο Βασίλειο αξιοποίησε καλά αυτό το μέσο. Η διοίκηση δεν ήθελε να επιβάλει λήψη app σε κάθε πελάτη, αλλά ήθελε επίσης μια πιο σύγχρονη εμπειρία πιστότητας από τις χάρτινες κάρτες με σφραγίδες. Λάνσαρε μια κάρτα πιστότητας NFC που λειτουργούσε στο ταμείο και έδινε στους πελάτες τη δυνατότητα να κάνουν άγγιγμα για προσφορές, έλεγχο υπολοίπου και εποχιακές καμπάνιες ροφημάτων. Κάποιοι πελάτες παρέμειναν αποκλειστικά φυσικοί, άλλοι πέρασαν στην ψηφιακή πλευρά και και οι δύο ομάδες εξυπηρετήθηκαν χωρίς τριβή. Αυτό είναι ένα καλό παράδειγμα του γιατί το NFC συχνά φαίνεται σαν η καλύτερη κάρτα RFID για κάρτες πιστότητας. Διατηρεί το πρόγραμμα ευέλικτο χωρίς να κάνει την εμπειρία βαριά.
Φυσικά, οι ανησυχίες των αγοραστών δεν αφορούν μόνο την εμπειρία του πελάτη. Η εμπειρία του προσωπικού του καταστήματος έχει επίσης σημασία. Αν η κάρτα είναι δύσκολη στην έκδοση, δύσκολη στην αντικατάσταση ή ασυνεπής στο POS, το πρόγραμμα πιστότητας αρχίζει να δημιουργεί εσωτερική αντίσταση. Οι ομάδες καταστημάτων δεν θέλουν μια τεχνικά φιλόδοξη κάρτα που επιβραδύνει τη σειρά ή μετατρέπει απλές εγγραφές σε μίνι έργα IT. Η καλύτερη κάρτα πιστότητας RFID είναι συνήθως αυτή για την οποία ο ταμίας ή ο πωλητής δεν χρειάζεται σχεδόν να σκεφτεί.
Μια αλυσίδα καλλυντικών και αρωμάτων στην Ιταλία το ανακάλυψε αυτό κατά τη διάρκεια μιας προωθητικής περιόδου εορτών. Η ομάδα μάρκετινγκ είχε σχεδιάσει μια πλούσια έννοια πιστότητας, αλλά η πρώτη κυκλοφορία απαιτούσε πάρα πολλά βήματα για τους συνεργάτες του καταστήματος κατά την εγγραφή. Ως αποτέλεσμα, οι εγγραφές υστερούσαν και το πρόγραμμα φαινόταν αδέξιο. Η εταιρεία απλοποίησε τη ροή εγγραφής και διατήρησε τη λειτουργία της κάρτας RFID επικεντρωμένη στη γρήγορη αναγνώριση και την εύκολη σύνδεση λογαριασμού. Μόλις το προσωπικό μπόρεσε να εξηγήσει και να εκδώσει την κάρτα γρήγορα, οι εγγραφές βελτιώθηκαν. Η τεχνολογία της κάρτας παρέμεινε σε μεγάλο βαθμό η ίδια. Η σημαντική αλλαγή ήταν η ευθυγράμμιση της κάρτας με τη ροή εργασίας των ανθρώπων στο ταμείο.
Η συμβατότητα πρέπει να δοκιμάζεται στο πραγματικό περιβάλλον λιανικής
Η συμβατότητα έχει επίσης σημασία. Δεν είναι κάθε κάρτα 13.56 MHz εναλλάξιμη και δεν είναι κάθε κάρτα NFC κατάλληλη για κάθε περιβάλλον POS ή CRM. Οι αγοραστές που υποθέτουν ότι όλες οι κάρτες πιστότητας HF θα συμπεριφέρονται το ίδιο συχνά δημιουργούν περιττά προβλήματα στον εαυτό τους. Η σωστή προσέγγιση είναι πάντα να δοκιμάζετε την πραγματική οικογένεια καρτών στο πραγματικό περιβάλλον του καταστήματος, αναγνώστες RFID, τη μέθοδο εκτύπωσης αν είναι σχετική και τη λογική της καμπάνιας.
Ένας όμιλος πολυκαταστημάτων στην Ταϊλάνδη το έμαθε αυτό αφού παρήγγειλε μια παρτίδα γενικών ανέπαφων καρτών επειδή ο προμηθευτής τις περιέγραψε ως ευρέως συμβατές. Οι κάρτες ήταν τεχνικά κοντά σε αυτό που χρειαζόταν ο όμιλος, αλλά δεν ευθυγραμμίζονταν καθαρά με τη ροή εργασίας αναγνώρισης πελατών που είχε αναπτυχθεί και με ορισμένες συσκευές εντός του καταστήματος. Ο έμπορος κατέληξε να αντικαταστήσει την παρτίδα με μια καλύτερα ταιριαστή κάρτα πιστότητας NFC. Αυτό το επιπλέον βήμα κόστισε χρόνο και χρήμα, αλλά ενίσχυσε επίσης ένα πολύ πρακτικό σημείο: η καλύτερη κάρτα RFID για κάρτες πιστότητας είναι αυτή που ταιριάζει με το πραγματικό σύστημα λιανικής σας, όχι αυτή που φαίνεται σωστή μόνο σε έναν πίνακα προϊόντων.
Οι κάρτες πιστότητας NFC μπορούν να υποστηρίξουν δέσμευση από εκτός σύνδεσης σε online
Ορισμένα προγράμματα πιστότητας θέλουν επίσης αφήγηση μεταξύ καναλιών. Εδώ το NFC μπορεί να είναι ιδιαίτερα χρήσιμο από την άποψη SEO και ανακάλυψης μέσω AI, ακόμη και αν η ίδια η κάρτα είναι εκτός σύνδεσης τη στιγμή της συναλλαγής. Ένας πελάτης κάνει άγγιγμα στην κάρτα, προσγειώνεται σε μια σελίδα προϊόντος, μια σελίδα προσφοράς, μια σελίδα εγγραφής ή μια σελίδα εξατομικευμένης καμπάνιας και αυτή η αλληλεπίδραση δημιουργεί μια ομαλότερη διαδρομή μεταξύ της συμπεριφοράς λιανικής εκτός σύνδεσης και της ανακάλυψης περιεχομένου online. Για επωνυμίες που σκέφτονται σοβαρά τη διατήρηση πελατών, τη δέσμευση first-party και τα φιλικά προς AI ταξίδια περιεχομένου, αυτός ο σύνδεσμος έχει μεγαλύτερη σημασία από ό,τι πριν από λίγα χρόνια.
Ένας έμπορος κρασιού στην Αυστραλία το αξιοποίησε έξυπνα. Τα μέλη εξακολουθούσαν να χρησιμοποιούν την κάρτα για αναγνώριση πιστότητας στο κατάστημα, αλλά το επίπεδο NFC επέτρεπε στην ίδια κάρτα να ανοίγει σημειώσεις γευσιγνωσίας, ιστορίες αμπελώνων και σελίδες προπαραγγελίας αποκλειστικά για μέλη στο τηλέφωνο. Οι αγορές έγιναν μέρος ενός πλουσιότερου ταξιδιού περιεχομένου αντί να μένουν παγιδευμένες στο ταμείο. Η φυσική κάρτα πιστότητας έκανε διακριτικά ένα έργο συναφές με το SEO, τραβώντας τους πελάτες σε περιεχόμενο που ανήκει στο επωνυμία με φυσικό τρόπο.
Υπάρχει επίσης ένα ζήτημα όγκου. Οι μεγάλες αλυσίδες λιανικής μερικές φορές επικεντρώνονται τόσο πολύ στην τιμή μονάδας της κάρτας που χάνουν τη συνολική αξία του προγράμματος. Μια ελαφρώς καλύτερη κάρτα πιστότητας RFID που ενισχύει την επαναλαμβανόμενη χρήση, βελτιώνει τη δέσμευση στις καμπάνιες και μειώνει τα ποσοστά αντικατάστασης μπορεί να αποδώσει καλύτερα από μια φθηνότερη κάρτα που λειτουργεί τεχνικά αλλά δεν κάνει τίποτα το ιδιαίτερο για το επωνυμία. Η τιμή έχει σημασία, φυσικά, αλλά η φθηνότερη προσφορά σπάνια είναι όλη η ιστορία.
Μια αλυσίδα φαρμακείων στην Ανατολική Ευρώπη το μελέτησε αυτό αφού συνέκρινε δύο προγράμματα καρτών πιστότητας σε διαφορετικές ομάδες καταστημάτων. Η μία κάρτα ήταν φθηνότερη, αλλά η δέσμευση ήταν επίπεδη και τα ποσοστά αντικατάστασης υψηλότερα. Η άλλη κάρτα κόστιζε περισσότερο ανά τεμάχιο, αλλά οι πελάτες τη χρησιμοποιούσαν συχνότερα και αλληλεπιδρούσαν περισσότερο με τα σημεία προωθητικών ενεργειών. Όταν η αλυσίδα εξέτασε τη συνολική απόδοση πιστότητας αντί μόνο το κόστος ανά μονάδα, η ισχυρότερη κάρτα αποδείχθηκε η καλύτερη αγορά. Αυτού του είδους τη λεπτομέρεια προσέχουν οι σοβαροί αγοραστές.
Πώς να επιλέξετε την καλύτερη κάρτα RFID για κάρτες πιστότητας
Τι πρέπει λοιπόν να επιλέξουν οι περισσότερες επιχειρήσεις;
Αν δημιουργείτε ένα τυπικό σύγχρονο πρόγραμμα πιστότητας λιανικής και θέλετε μια πρακτική, ευέλικτη, φιλική προς τον πελάτη λύση, μια κάρτα NFC είναι συνήθως η καλύτερη κάρτα RFID για κάρτες πιστότητας. Υποστηρίζει ανέπαφη αναγνώριση, αλληλεπίδραση με έξυπνο τηλέφωνο και καλύτερη σύνδεση μεταξύ της δραστηριότητας του καταστήματος και της ψηφιακής δέσμευσης.
Αν η κάρτα πιστότητάς σας διαχειρίζεται επίσης αποθηκευμένη αξία, εσωτερική πληρωμή, προνόμια πρόσβασης ή λειτουργίες πολλαπλών υπηρεσιών, μια ασφαλέστερη έξυπνη κάρτα όπως η MIFARE DESFire γίνεται συχνά η καλύτερη μακροπρόθεσμη επιλογή.
Αν το πρόγραμμά σας είναι πολύ βασικό και καθοδηγείται από την κλίμακα, μια απλή κάρτα RFID υψηλής συχνότητας συνδεδεμένη με το CRM μπορεί να αρκεί, αρκεί να είναι αξιόπιστη, ανθεκτική και συμβατή με το πραγματικό περιβάλλον λιανικής.
Αν το επωνυμία σας εξαρτάται σε μεγάλο βαθμό από την εμπειρία, μην αγνοήσετε το φινίρισμα εκτύπωσης, την ποιότητα του υλικού και την αίσθηση της κάρτας. Η καλύτερη κάρτα πιστότητας πρέπει να δείχνει και να νιώθει ότι ανήκει στο επωνυμία.
Αν η ομάδα σας θέλει να μεγιστοποιήσει την επαναλαμβανόμενη αλληλεπίδραση, τη ψηφιακή δέσμευση χωρίς app και την ομαλή μετάβαση από εκτός σύνδεσης σε online, το NFC αξίζει πολύ σοβαρή προσοχή.
Τελικά, η καλύτερη κάρτα RFID για κάρτες πιστότητας δεν είναι το πιο σύνθετο chip και ούτε το φθηνότερο κομμάτι πλαστικού. Είναι η κάρτα που ταιριάζει ειλικρινά με τη στρατηγική πιστότητας. Πρέπει να κάνει το ταμείο ευκολότερο, να ενισχύει τη διατήρηση πελατών, να συνδέεται φυσικά με ψηφιακά σημεία επαφής, να υποστηρίζει την εικόνα του επωνυμία και να αφήνει χώρο για την ανάπτυξη του προγράμματος. Όταν μια επιχείρηση πετύχει αυτή την ισορροπία, η κάρτα πιστότητας παύει να είναι ένα αξέχαστο αντικείμενο στον πάτο του πορτοφολιού. Γίνεται μια μικρή αλλά αποτελεσματική μηχανή για επαναλαμβανόμενες επιχειρήσεις.